확인 기준: 2026년 10월 27일, 2026년 귀속 연말정산 기준이에요. 공제율과 한도는 세법이 바뀌면 달라질 수 있어요.
병원비와 약값은 연말정산에서 돌려받을 수 있는 대표적인 지출이에요. 그런데 “병원비를 많이 냈는데 공제가 0원이 나왔어요”라는 말도 자주 들려요. 의료비 공제에는 넘어야 하는 문턱이 있고, 공제가 안 되는 지출도 따로 있기 때문이에요.
의료비 공제 계산 방법, 한도가 없는 경우, 안경·산후조리원처럼 헷갈리는 항목, 실손보험금을 받았을 때 처리법까지 한 번에 정리했어요.
목차
의료비 공제, 이렇게 계산해요
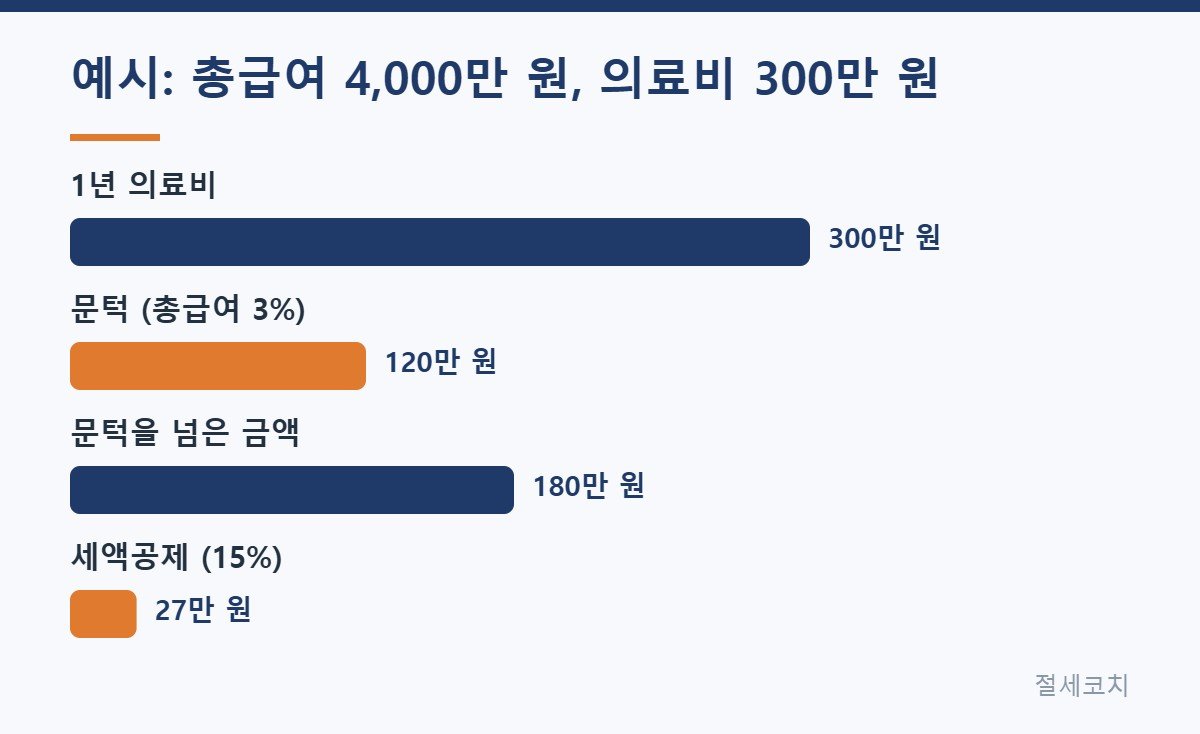
의료비 공제는 1년 동안 낸 의료비 중 총급여의 3%를 넘는 금액에 대해 15%를 세금에서 빼 주는 제도예요.
총급여가 4,000만 원이라면 문턱은 120만 원이에요. 1년 의료비가 100만 원이면 문턱을 못 넘어 공제가 0원이고, 300만 원이면 넘은 180만 원의 15%인 27만 원을 공제받아요.
공제율은 항목마다 달라요
| 구분 | 공제율 |
|---|---|
| 일반 의료비 | 15% |
| 미숙아·선천성 이상아 의료비 | 20% |
| 난임 시술비 | 30% |
한도가 없는 사람과 있는 사람
| 대상 | 연간 한도 |
|---|---|
| 본인 | 한도 없음 |
| 65세 이상 부양가족 | 한도 없음 |
| 6세 이하 자녀 | 한도 없음 |
| 장애인, 중증·희귀난치 질환자 등 | 한도 없음 |
| 그 밖의 부양가족 (배우자, 7세 이상 자녀 등) | 연 700만 원 |
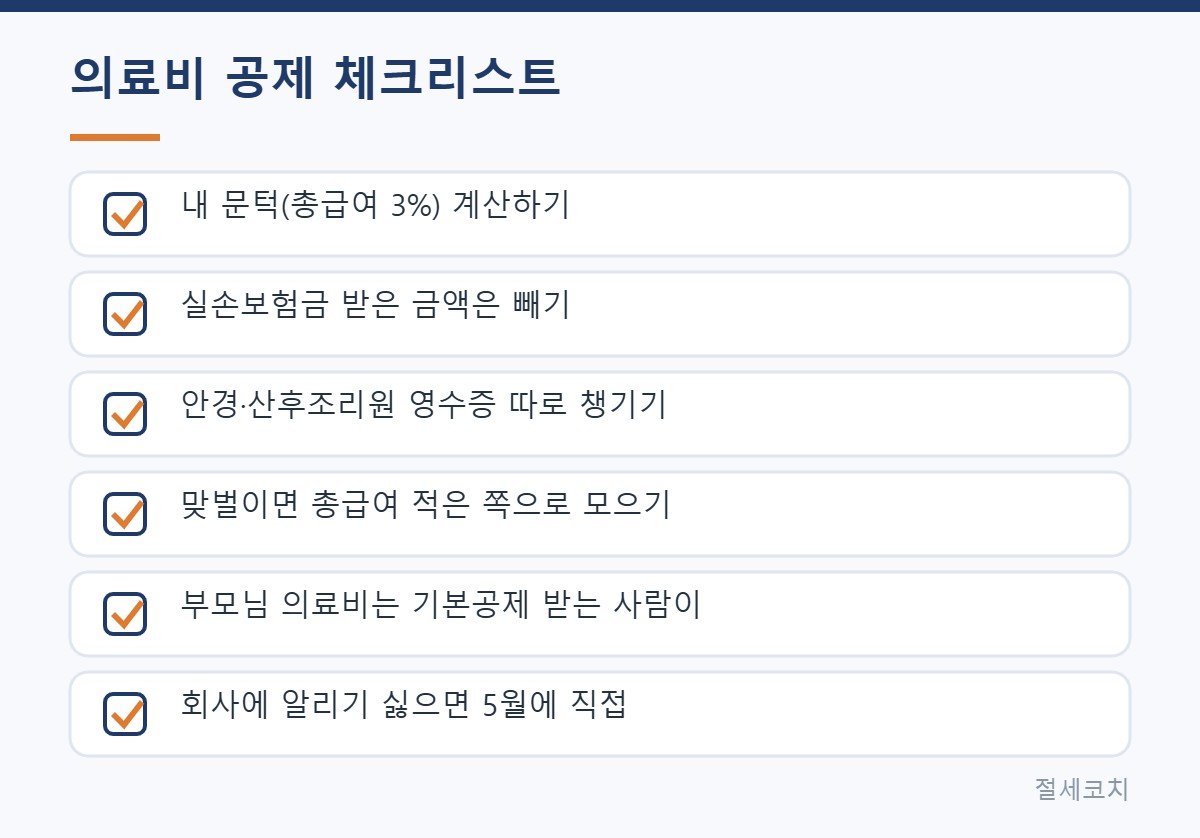
부모님 의료비는 부모님 나이와 소득에 상관없이 내가 실제로 낸 돈이면 공제 대상이 될 수 있어요. 다만 다른 형제가 부모님을 기본공제로 올렸다면, 의료비도 그 형제가 받는 게 원칙이에요.
헷갈리는 항목 정리
| 항목 | 공제 여부 | 조건 |
|---|---|---|
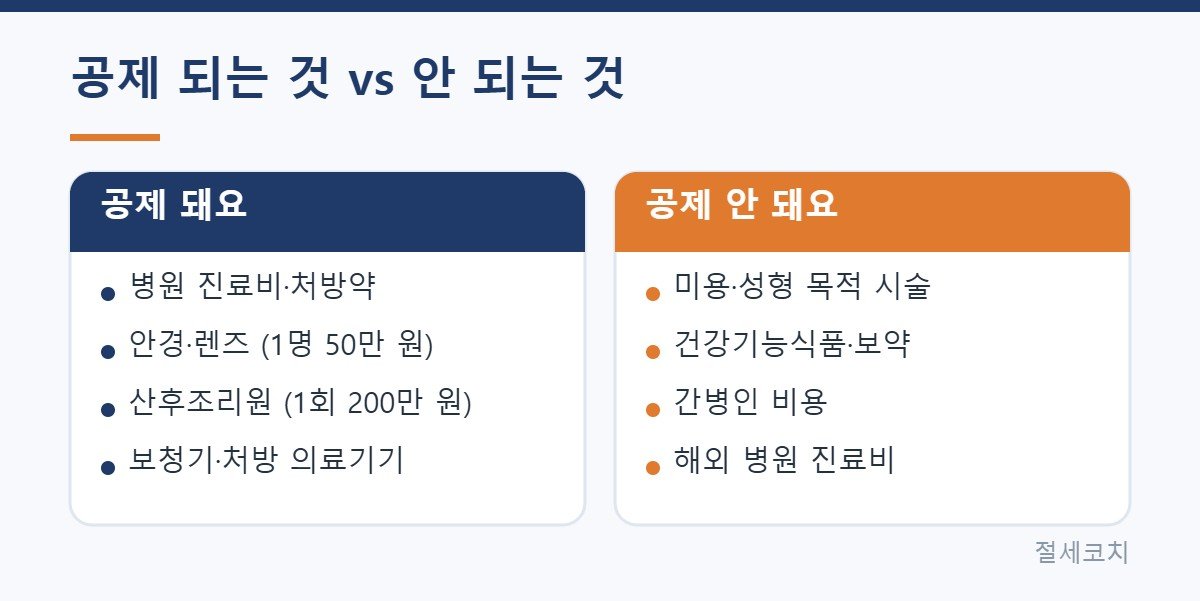
| 안경·콘택트렌즈 | 된다 | 1명당 연 50만 원까지, 시력 교정용 |
| 산후조리원 | 된다 | 출산 1회당 200만 원까지 |
| 보청기·장애인 보장구 | 된다 | 구입 영수증 필요 |
| 의사 처방을 받은 의료기기 | 된다 | 처방전과 영수증 필요 |
| 미용·성형 수술 | 안 된다 | 치료 목적이 아닌 경우 |
| 건강기능식품·보약 | 안 된다 | 치료용 처방 한약은 가능 |
| 간병인 비용 | 안 된다 | 병원 진료비가 아님 |
| 해외 병원 진료비 | 안 된다 | 국내 의료기관만 |
안경과 산후조리원은 간소화 서비스에 나오지 않을 때가 많아요. 안경점에서 ‘시력교정용 구입 영수증’을, 산후조리원에서 영수증을 받아 따로 내야 해요.
실손보험금을 받았다면 꼭 빼야 해요
실손보험에서 돌려받은 금액은 내가 최종적으로 부담한 돈이 아니라서 의료비에서 빼고 계산해야 해요. 간소화 서비스에는 보험사가 지급한 실손보험금 자료가 함께 나오니 꼭 확인하세요.
이걸 빼지 않고 공제를 받으면 나중에 공제받은 세금과 가산세(신고를 잘못했을 때 붙는 추가 세금)를 낼 수 있어요.
맞벌이 부부라면 이렇게 나눠요
의료비 공제는 문턱(총급여 3%)이 있어서, 총급여가 적은 쪽이 의료비를 모아서 받으면 문턱을 넘기 쉬워요.
- 배우자 의료비는 소득이 있는 맞벌이 배우자라도 내가 낸 돈이라면 내가 공제받을 수 있어요.
- 자녀 의료비는 자녀를 기본공제로 올린 사람이 받아요.
- 의료비를 카드로 냈다면 의료비 공제와 신용카드 공제를 둘 다 받을 수 있어요.
결제는 공제받을 사람의 카드나 계좌로 하는 게 나중에 증빙하기 편해요.
상황별로 따져 보기
부모님 병원비를 형제가 나눠 냈다면
의료비는 실제로 돈을 낸 사람이 받는 게 원칙이지만, 부모님을 기본공제로 올린 사람이 아니면 받기 어려워요. 형제끼리 나눠 냈다면 부모님을 기본공제로 올린 한 사람이 병원비를 내도록 결제 방법을 정리해 두는 게 깔끔해요. 같은 부모님을 두 사람이 동시에 기본공제로 올리면 나중에 한 사람의 공제가 취소되고 가산세가 붙을 수 있어요.
아이가 태어난 해라면
6세 이하 자녀의 의료비는 한도가 없고, 산후조리원 비용도 출산 1회당 200만 원까지 공제돼요. 출산 전후 진료비, 신생아 검사비까지 합치면 문턱을 넘기 쉬운 해예요. 산후조리원 영수증은 간소화에 안 나올 수 있으니 퇴소할 때 꼭 받아 두세요.
난임 시술을 받았다면
난임 시술비는 공제율이 30%로 가장 높고 한도도 없어요. 시술과 관련해 처방받은 약값도 포함될 수 있으니, 병원과 약국 영수증을 함께 모아 두세요.
의료비가 문턱에 살짝 못 미친다면
12월 안에 미뤄 둔 치과 치료나 안경 교체 같은 필요한 지출이 있다면 올해 안에 하는 게 유리할 수 있어요. 다만 공제는 쓴 돈의 15%만 돌려주니, 필요 없는 진료를 늘리는 건 손해예요.
서류와 신청 방법
- 1월에 간소화 서비스에서 의료비 자료를 내려받아요.
- 실손보험금 수령 자료가 함께 나오는지 확인해요.
- 간소화에 없는 안경·산후조리원·처방 의료기기 영수증을 따로 모아요.
- 회사에 제출하고, 빠졌다면 5월 종합소득세 신고나 5년 안 경정청구로 챙겨요.
자주 묻는 질문
약국에서 산 감기약도 되나요?
의사 처방을 받은 의약품은 공제돼요. 처방 없이 산 일반 의약품은 대상이 아니에요.
치과 교정·임플란트는 되나요?
치료 목적이라면 공제 대상이에요. 미용 목적의 치아 미백 같은 시술은 대상이 아니에요.
의료비를 회사에 알리기 싫어요
회사에는 의료비 자료를 빼고 내고, 5월 종합소득세 신고 때 직접 넣으면 돼요.
한눈에 정리
신용카드 공제와의 관계는 신용카드 소득공제 계산법, 전체 일정은 연말정산 일정 한눈에 보기에서 확인하세요.
확인 기준: 2026년 10월 27일. 참고 자료: 소득세법 제59조의4(특별세액공제 중 의료비), 소득세법 시행령 제118조의5, 국세청 연말정산 신고안내. 세법 개정 시 내용이 달라질 수 있습니다.
이 글은 일반적인 세금 정보를 알려 드리기 위한 것이며, 세무·의료 상담이 아닙니다. 소득과 가족 상황에 따라 결과가 달라질 수 있으니, 실제 신고 전에는 국세청 상담센터(국번 없이 126)나 세무 전문가에게 확인해 주세요.